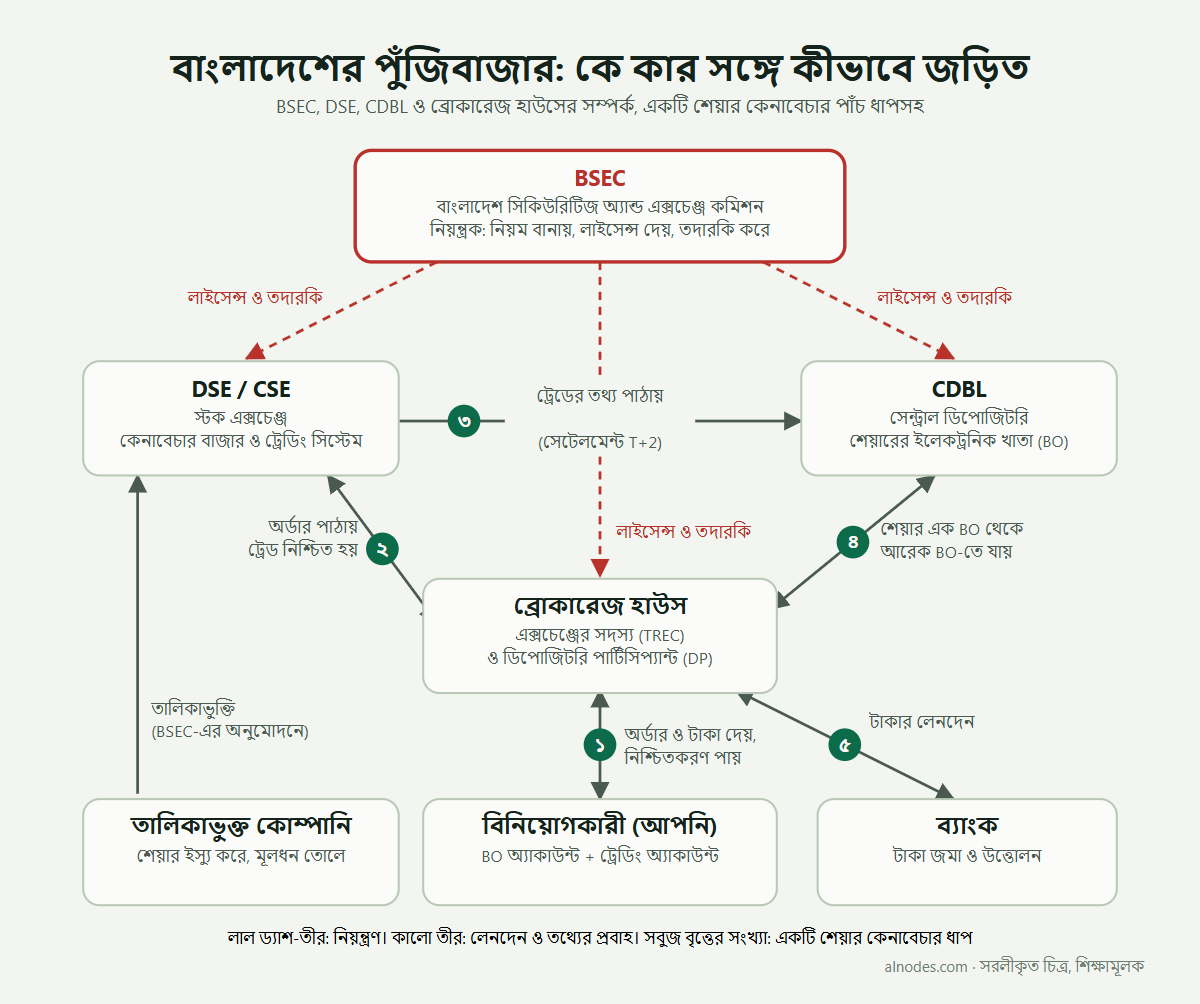
শেয়ার বাজারে ভারত ও বাংলাদেশের ব্যবধান: বাজারমূল্য জিডিপির প্রায় ৬ শতাংশ বনাম ১৩৮ শতাংশ
ভারতের শেয়ার বাজারের তুলনায় বাংলাদেশ কোথায় পিছিয়ে, বিনিয়োগকারীর মোটিভ কী এবং কোন সাতটি ক্ষেত্রে ঘাটতি আছে, তথ্য ও সূত্রসহ বিশ্লেষণ।
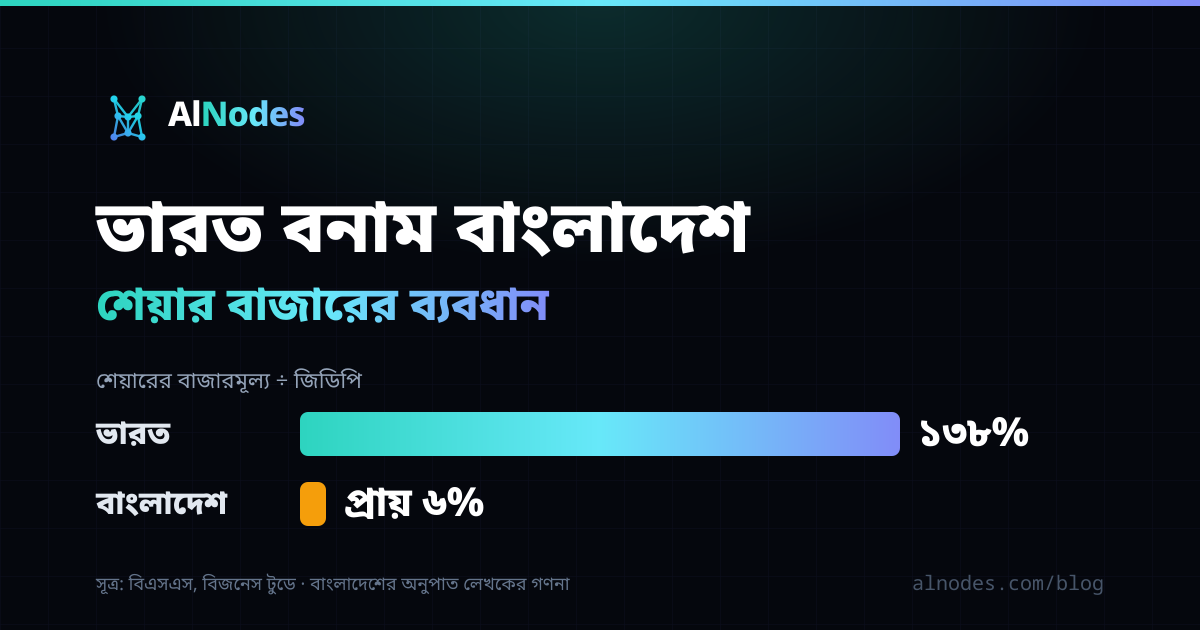
ভারতের শেয়ার বাজারে ডিম্যাট হিসাব ২৩ কোটি ১৫ লাখ (জুন ২০২৬), বাংলাদেশে বিও হিসাব প্রায় ১৬ লাখ ৭৫ হাজার। দেশের অর্থনীতির আকারের (জিডিপি) তুলনায় শেয়ারের বাজারমূল্য ভারতে ১৩৮ শতাংশ (ডিসেম্বর ২০২৫), আর বাংলাদেশে প্রায় ৬ শতাংশ (লেখকের গণনা)। এই ব্যবধানের পেছনে আছে বড় ধাক্কার পর দুই দেশের আলাদা সিদ্ধান্ত, পণ্যের ঘাটতি, বিনিয়োগকারীর আচরণ ও বাজারের অবকাঠামো, যা গণমাধ্যমের প্রতিবেদন ও প্রকাশিত তথ্যের ভিত্তিতে এখানে বিশ্লেষণ করা হয়েছে।
সংকটের পর ভিন্ন পথ
ভারতে ১৯৯২ সালের কেলেঙ্কারির পর নিয়ন্ত্রক সংস্থা সেবি (সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ বোর্ড অব ইন্ডিয়া) আইনি ক্ষমতা পায়। আপিল যায় ট্রাইব্যুনাল ও সুপ্রিম কোর্টে (উইকিপিডিয়া: সেবি)। ১৯৯৪ সালে চালু হয় দেশটির প্রথম ইলেকট্রনিক এক্সচেঞ্জ ন্যাশনাল স্টক এক্সচেঞ্জ (এনএসই), যা এক বছরের মধ্যে লেনদেনে পুরোনো বোম্বে স্টক এক্সচেঞ্জকে (বিএসই) ছাড়িয়ে যায় (উইকিপিডিয়া: এনএসই)।
এরপর ১৯৯৬ সালে ডিপজিটরি, ২০০০ সালে ডেরিভেটিভস এবং ২০২৩ সালে টি+১ সেটেলমেন্ট চালু হয় (ট্যাক্সগুরু, এনএসই)। সেবির সাবেক চেয়ারম্যানের ভাষ্য অনুযায়ী, আইনের প্রতিটি সংশোধনী এসেছে কোনো না কোনো বড় সংকটের পর (ডেকান ক্রনিকল)।
ভারতের ব্যবস্থাও নিখুঁত নয়। এনএসইর কো-লোকেশন মামলা প্রায় এক দশক গড়িয়েছে, সিকিউরিটিজ অ্যাপিলেট ট্রাইব্যুনাল রায় বাতিল করেছে, আর ২০২৪ সালে সেবি এনএসইর সাবেক শীর্ষ কর্মকর্তাদের বিরুদ্ধে কার্যধারা প্রত্যাহার করেছে (বার অ্যান্ড বেঞ্চ)।
বাংলাদেশে ১৯৯৬ ও ২০১০-১১ সালে দুটি বড় দরপতন হয়েছে। ২০১০-১১ সালের তদন্ত কমিটি প্রায় ৬০ জনকে চিহ্নিত করলেও প্রকাশিত প্রতিবেদনে কারও ফৌজদারি শাস্তির উল্লেখ নেই (উইকিপিডিয়া)। ২০১৮ সালে ঢাকা স্টক এক্সচেঞ্জের (ডিএসই) ২৫ শতাংশ শেয়ার কেনে সাংহাই ও শেনঝেন এক্সচেঞ্জের কনসোর্টিয়াম, প্রযুক্তি সহায়তার প্রতিশ্রুতি ছিল প্রায় ৩ কোটি ৭০ লাখ ডলারের। ডেইলি স্টার জানিয়েছে, ২০২১ সালের শুরুতেও প্রতিশ্রুত ট্রেড-ম্যাচিং ইঞ্জিন বা নজরদারি সফটওয়্যারের দেখা মেলেনি (ডেইলি স্টার)।
ফ্লোর প্রাইস প্রথম বসে ২০২০ সালের ১৯ মার্চ, ২০২২ সালের জুলাইয়ে আবার সব শেয়ারে। ধাপে ধাপে তুলে নেওয়ার পর শেষ দুটি শেয়ারের ফ্লোর উঠে যায় ২০২৬ সালের জুনের শুরুতে (বণিক বার্তা)।
লেখকের মূল্যায়ন (যাচাইকৃত তথ্য নয়): ভারত সংকটকে অবকাঠামো গড়ার সুযোগ হিসেবে নিয়েছে, আর বাংলাদেশে সংকট অনেক সময় চাপা দেওয়ার চেষ্টা হয়েছে।
আজকের চিত্র
| বিষয় | বাংলাদেশ | ভারত |
|---|---|---|
| শেয়ারের বাজারমূল্য / জিডিপি | প্রায় ৬ শতাংশ (৩০ জুন ২০২৬; লেখকের গণনা) | ১৩৮ শতাংশ (ডিসেম্বর ২০২৫) |
| বিনিয়োগকারী হিসাব | প্রায় ১৬ লাখ ৭৫ হাজার বিও হিসাব (জুন ২০২৬) | ২৩ কোটি ১৫ লাখ ডিম্যাট হিসাব (জুন ২০২৬); ইউনিক বিনিয়োগকারী ১২ কোটির বেশি (সেপ্টেম্বর ২০২৫ নাগাদ) |
| নতুন আইপিও | ২০২৪-২৫ অর্থবছরে একটিও নয় | ২০২৫ সালে ১০৩টি মেইনবোর্ড, ২৬৭টি এসএমই |
| ডেরিভেটিভস | নেই (লক্ষ্য ২০২৮ সালের জানুয়ারি) | ২০০০ সাল থেকে চালু |
সূত্র: বিএসএস, বণিক বার্তা, বিজনেস টুডে, ফাইন্যান্সিয়াল এক্সপ্রেস (বিও হিসাব), সাহি, ফ্রি প্রেস জার্নাল, ডেইলি স্টার (আইপিও খরা), বিজনেস স্ট্যান্ডার্ড (২০২৫ সালের আইপিও)।
বাংলাদেশের অনুপাত নিয়ে একটি সতর্কতা জরুরি। বিএসএসের তথ্য অনুযায়ী, ৩০ জুন ২০২৬ ডিএসইর মোট বাজারমূলধন ছিল ৬ লাখ ৯৮ হাজার ৬৯২ কোটি টাকা, যা জিডিপির ১১.৪২ শতাংশ। তবে এর ৪৭.৬৯ শতাংশই সরকারি ট্রেজারি বন্ড। বন্ড বাদ দিলে শেয়ারের বাজারমূল্য দাঁড়ায় প্রায় ৩ লাখ ৫৯ হাজার কোটি টাকা, অর্থাৎ জিডিপির প্রায় ৬ শতাংশ (লেখকের গণনা) (বিএসএস)। বণিক বার্তা ও ফাইন্যান্সিয়াল এক্সপ্রেসের প্রতিবেদনেও এই অনুপাত ৬.২২ থেকে ৭.২ শতাংশের মধ্যে দেখা যায় (বণিক বার্তা, ফাইন্যান্সিয়াল এক্সপ্রেস)।
দীর্ঘ সময়ের হিসাবে ব্যবধান আরও স্পষ্ট। ২০১৪ সালের জানুয়ারি থেকে ২০২৪ সালের জুলাই পর্যন্ত ডিএসই সূচক বেড়েছে প্রায় ৩০ শতাংশ, ভারতে প্রায় ৩০০ শতাংশ (ফাইন্যান্সিয়াল এক্সপ্রেস)। তবে ২০২৬ সালের চিত্র ভিন্ন। ডিএসইএক্স ২০২৫-২৬ অর্থবছরে (জুন ২০২৬ পর্যন্ত) বেড়েছে ১৯.১১ শতাংশ, তবু ২০২১ সালের ৭ হাজার ৩০০-এর বেশি শিখরের নিচেই আছে (বিএসএস)। অন্যদিকে নিফটি ২০২৬ সালের সেপ্টেম্বর শেষ পর্যন্ত বছরে প্রায় ১৩ শতাংশ কমেছে। আগস্ট পর্যন্ত বিদেশি পোর্টফোলিও বিনিয়োগকারীরা রেকর্ড ২ হাজার ৪৬০ কোটি ডলার বিক্রি করেছেন (কোটাক নিও)। ফলে এক বছরের রিটার্ন দিয়ে কোন বাজার ভালো, তা বিচার করা যুক্তিসংগত হবে না।
বিনিয়োগকারীরা কেন আসেন, কেন আসেন না
ডেইলি স্টারের প্রতিবেদন অনুসারে, ২০২৪ সালের এপ্রিল পর্যন্ত তিন বছরে বাংলাদেশে বিও হিসাব ৩২ শতাংশ কমে ১৭ লাখ ৮৮ হাজারে নেমেছিল। বিশ্লেষকদের মতে, বিনিয়োগকারীদের বড় অংশ চাকরিজীবী, যারা বাড়তি আয়ের আশায় বাজারে আসেন (ডেইলি স্টার)। সাধারণ বিনিয়োগকারীর হাতে থাকা শেয়ারের অংশ ২০১১ সালের জানুয়ারির ৩৭.৮৬ শতাংশ থেকে ২০২৪ সালের ফেব্রুয়ারিতে ২০ শতাংশে নেমেছে (ডেইলি স্টার)।
টিবিএসের প্রতিবেদন অনুযায়ী, ২০১০-১১ সালের বুমে মার্জিন ঋণের বড় ভূমিকা ছিল। কাগজে মার্জিন সীমা ১৫০ শতাংশ হলেও বাস্তবে তা ২০০ থেকে ৪০০ শতাংশ পর্যন্ত গড়ায় (টিবিএস)। বিকল্প বিনিয়োগও আকর্ষণীয় ছিল। এক বিশ্লেষকের হিসাবে, টি-বন্ড ও আমানতে প্রায় ১০ শতাংশ আয়ের বিপরীতে শেয়ারে ক্ষতি ছিল প্রায় ৭ শতাংশ (টিবিএস)। ২০২৫ সালে টি-বন্ডের সেকেন্ডারি লেনদেন বেড়েছে ৫৩ শতাংশ (ফাইন্যান্সিয়াল এক্সপ্রেস)।
লেখকের অনুমান: বাংলাদেশে শেয়ারে আসার মূল টান স্বল্পমেয়াদি মুনাফা ও আইপিও বরাদ্দ। না আসার মূল কারণ সরকার-সমর্থিত ঝুঁকিহীন আয়ের পাশে শেয়ারের ঝুঁকি। তবে বিনিয়োগকারীদের বয়স, আয় বা মোটিভ নিয়ে সরাসরি কোনো জরিপ পাওয়া যায়নি, যা সূত্রের বড় ফাঁক।
ভারতে চিত্র দুই রকম। ঘরোয়া আর্থিক সঞ্চয়ে ব্যাংক আমানতের অংশ ২০২০-২১ অর্থবছরের ৪০.৯ শতাংশ থেকে ২০২৪-২৫ অর্থবছরে ৩৫.২ শতাংশে নেমেছে। টাকা যাচ্ছে শেয়ার ও মিউচুয়াল ফান্ডে (বিজনেস টুডে)। ২০২৬ সালের সেপ্টেম্বরে মাসিক এসআইপি (সিস্টেমেটিক ইনভেস্টমেন্ট প্ল্যান) প্রবাহ রেকর্ড ৩২ হাজার ৪৯০ কোটি রুপিতে পৌঁছেছে (অ্যাঞ্জেল ওয়ান)। এই নিয়মিত অর্থই বিদেশি বিক্রির ধাক্কা সামলাতে সাহায্য করছে।
অন্যদিকে সেবির গবেষণায় দেখা গেছে, ২০২৪-২৫ অর্থবছরে ফিউচার্স অ্যান্ড অপশনসে (এফঅ্যান্ডও) ব্যক্তিগত ট্রেডারদের প্রায় ৯১ শতাংশ টাকা হারিয়েছেন। মোট নিট ক্ষতি প্রায় ১ লাখ ৫ হাজার কোটি রুপি (বিজনেস স্ট্যান্ডার্ড)। অর্থাৎ বাজারের গভীরতা মানেই নিরাপত্তা নয়।
বাংলাদেশের ঘাটতির সাতটি জায়গা
১. আস্থা ও ফ্লোর প্রাইস
২০২৪ সালের জানুয়ারিতে ফ্লোর প্রাইস তোলা শুরুর পর দুই মাসে সূচক ১৪ শতাংশ কমে যায় (ডেইলি স্টার), আর বাজারমূল্য হারায় ৩৩ হাজার কোটি টাকা (টিবিএস)। এমএসসিআই ২০২৩ সালের ফেব্রুয়ারি থেকে বাংলাদেশের সূচক-পরিবর্তন স্থগিত রেখেছে। এই ব্যবস্থা শেষ হবে ২০২৬ সালের নভেম্বরের পর্যালোচনায়। জুনের পর্যালোচনায় বাংলাদেশ 'ফ্রন্টিয়ার' শ্রেণিতেই আছে, তবে ফ্লোর ফিরলে 'স্ট্যান্ডঅ্যালোন' শ্রেণিতে নামানোর পরামর্শ প্রক্রিয়া শুরু হতে পারে বলে সংস্থাটি সতর্ক করেছে (ফাইন্যান্সিয়াল এক্সপ্রেস)।
২০২৬ সালের ৪ জুন বাংলাদেশ সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ কমিশনের (বিএসইসি) পুরো কমিশন একদিনে বদলে যায় (ডেইলি স্টার)। নতুন আইনে নিয়ন্ত্রকের স্বাধীনতার রক্ষাকবচ আছে কি না, প্রাপ্ত সূত্রে তা নিশ্চিত নয়।
২. ক্লিয়ারিং ও সিসিপি
সেন্ট্রাল কাউন্টারপার্টি বাংলাদেশ লিমিটেড (সিসিবিএল) ২০১৮ সালে গঠিত হলেও ২০২৫ সালের ২৮ ডিসেম্বর পর্যন্ত চালু হয়নি। ফাইন্যান্সিয়াল এক্সপ্রেস জানিয়েছে, বোর্ড কাঠামো নিয়ে বিরোধ, ক্রয়-সংক্রান্ত বিরোধ ও ব্রোকারদের আপত্তি এর কারণ (ফাইন্যান্সিয়াল এক্সপ্রেস)। একই সংবাদমাধ্যমের আরেক প্রতিবেদনে বিএসইসির একজন কমিশনারের বরাতে বলা হয়েছে, সিসিপি ছাড়া ডেরিভেটিভস চালু করা কঠিন (ফাইন্যান্সিয়াল এক্সপ্রেস)।
৩. পণ্যের ঘাটতি
বিএসইসি ২০২৬ সালের সেপ্টেম্বরে ডিএসইর ডেরিভেটিভস চালুর পরিকল্পনা অনুমোদন করেছে, লক্ষ্য ২০২৮ সালের জানুয়ারি (ফাইন্যান্সিয়াল এক্সপ্রেস)। আগের লক্ষ্য ছিল ২০২৫ সাল, যা পূরণ হয়নি। তাই নতুন সময়সীমাও পিছিয়ে যেতে পারে (লেখকের অনুমান)।
এক্সচেঞ্জ ট্রেডেড ফান্ডের (ইটিএফ) বিধি থাকলেও প্রথম ইটিএফের লঞ্চ পর্যাপ্ত সাবস্ক্রিপশন না পেয়ে ব্যর্থ হয়েছে (ফাইন্যান্সিয়াল এক্সপ্রেস)। রিয়েল এস্টেট ইনভেস্টমেন্ট ট্রাস্টের (রেইট) বিধিতে ন্যূনতম আকার ২০০ কোটি টাকা, কিন্তু তালিকাভুক্ত কোনো রেইট পাওয়া যায়নি (টিবিএস)। ভারতে ২০২৬ সালের ফেব্রুয়ারি নাগাদ ৫টি রেইট ও ২৪টি ইনভিট তালিকাভুক্ত ছিল (আউটলুক বিজনেস)।
৪. নতুন কোম্পানির সংকট
২০২৪-২৫ অর্থবছরে কোনো আইপিও আসেনি (ডেইলি স্টার)। তালিকাভুক্ত ও অতালিকাভুক্ত কোম্পানির করের ব্যবধান মাত্র ৫ শতাংশ পয়েন্ট, আর ২০২৬-২৭ অর্থবছরের বাজেটেও তা বদলায়নি (ফাইন্যান্সিয়াল এক্সপ্রেস)। ২০২৫ সালের টাস্কফোর্স ১ হাজার কোটি টাকার বেশি টার্নওভারের কোম্পানির জন্য সরাসরি তালিকাভুক্তির প্রস্তাব দিয়েছিল। কিন্তু নয় মাস পর সেন্টার ফর পলিসি ডায়ালগ (সিপিডি) বলেছে, কোনো অগ্রগতি হয়নি (টিবিএস)।
লেখকের অনুমান: ব্যাংক ঋণ সহজ, প্রকাশের চাপ কম এবং কর-সুবিধা সামান্য হলে কোম্পানির অতালিকাভুক্ত থাকাটাই হিসাবের দিক থেকে যুক্তিসংগত।
৫. দেশীয় প্রাতিষ্ঠানিক ভিত্তির অভাব
ভারতে মাসিক এসআইপি প্রবাহ ৩২ হাজার ৪৯০ কোটি রুপি। বাংলাদেশে এমন কোনো বড় চ্যানেল পাওয়া যায়নি। মিউচুয়াল ফান্ডের আকারই সূত্রভেদে ৪ হাজার ৬৪০ কোটি থেকে ১৬ হাজার কোটি টাকা, এই গরমিল মেলানো যায়নি। ইউনিভার্সাল পেনশন স্কিমে নিবন্ধন প্রায় ৩ লাখ ৭৮ হাজার, জমা ২৬০ কোটি টাকার কাছাকাছি (টিবিএস)। কর্পোরেট বন্ডের আকার জিডিপির মাত্র ০.০৬ শতাংশ (ডেইলি স্টার)।
লেখকের অনুমান: দেশের ভেতর থেকে নিয়মিত কেনার প্রতিষ্ঠান না থাকলে বিদেশি বা খুচরা বিনিয়োগকারী সরে গেলে বাজার একা দাঁড়াতে পারবে না।
৬. সেটেলমেন্ট ও প্রক্রিয়া
বাংলাদেশে এখন টি+২ চালু। ডিএসই ২০২৬ সালের ডিসেম্বরের মধ্যে টি+১ চালু করতে চায় (ফাইন্যান্সিয়াল এক্সপ্রেস)। ভারতে টি+১ পূর্ণ হয়েছে ২০২৩ সালে (বিজনেস স্ট্যান্ডার্ড)। আইপিওর ক্ষেত্রেও ভারত এগিয়ে। ২০১৯ সালের জুলাই থেকে খুচরা আবেদনে ইউপিআই বাধ্যতামূলক (বিজনেস স্ট্যান্ডার্ড), আর ২০২৩ সালের ডিসেম্বর থেকে তালিকাভুক্তির সময় নেমে এসেছে টি+৩-এ (বিজনেস স্ট্যান্ডার্ড)।
বিদেশি বিনিয়োগকারীদের জন্য ২০২৬ সালে কিছুটা সহজ হয়েছে। শেয়ার বিক্রির অর্থ সরাসরি নন-রেসিডেন্ট ইনভেস্টর'স টাকা অ্যাকাউন্টে (নিটা) জমা দেওয়া যাচ্ছে, আর কর-সনদের শর্ত শিথিল হয়েছে (ফাইন্যান্সিয়াল এক্সপ্রেস)।
৭. ব্যাংক খাতের দুর্বলতা
সূত্রভেদে খেলাপি ঋণের হার ৩১ থেকে ৩৫ শতাংশের বেশি। আইএমএফের ২০২৫ সালের আর্টিকেল ফোর পর্যালোচনায় বলা হয়েছে, ব্যাপক মূলধন ঘাটতির মধ্যে ব্যাংকিং খাতের দুর্বলতা আরও খারাপ হয়েছে (আইএমএফ)। ২০২৫ সালের ডিসেম্বরে ব্যাংকের শিল্প ঋণ ছিল ৭ লাখ ৬৫ হাজার কোটি টাকা, যা শেয়ার বাজার থেকে সংগৃহীত শিল্প অর্থায়নের সাত গুণের বেশি (বণিক বার্তা)। কোম্পানির অর্থায়নে ব্যাংকের ওপর নির্ভরতা যতদিন থাকবে, শেয়ার বাজার ততদিন দ্বিতীয় সারিতে থাকার আশঙ্কা রয়েছে (লেখকের অনুমান)।
সামনে কী
লেখকের অনুমান, ভারত যা করেছে তার কোনোটিই বাংলাদেশের জন্য অসম্ভব নয়। তবে ক্রম গুরুত্বপূর্ণ: আগে আস্থা ও অবকাঠামো, তারপর পণ্য। শুরুর জন্য কম ঝুঁকির জায়গা সম্ভবত মিউচুয়াল ফান্ড ও এসআইপি এবং সরল পণ্য, কারণ ডেরিভেটিভসের মতো ক্লিয়ারিংয়ের ওপর এগুলোর নির্ভরতা কম। ভারতের ১৯৯২ সাল থেকে এসআইপি-যুগে পৌঁছাতে ১৫ থেকে ২৫ বছর লেগেছে, তাই এই ব্যবধান কমাতে সময় লাগবে।
তথ্যের সীমাবদ্ধতা: তথ্যের বড় অংশ সংবাদমাধ্যম ও সারসংক্ষেপ থেকে নেওয়া, কারণ সেবির জরিপ, এনএসইর প্রতিবেদন ও অ্যাম্ফির মূল নথি খোলা যায়নি। বাংলাদেশের বিনিয়োগকারীর বয়স, আয় ও ইউনিক সংখ্যার তথ্য পাওয়া যায়নি। ডিএসইএক্সের সর্বশেষ যাচাইকৃত মান ২০২৬ সালের ১৩ জুলাইয়ের, সেদিন সূচক ছিল ৫ হাজার ৮৬৬।